Брокеру платят не за заявку, а за кредит, который в итоге одобрил банк, и до одобрения доходит примерно каждое пятое обращение – поэтому бюджет в Директе считают в цене одобрения, а не в цене лида. В проекте агентства «В точку» 387 заявок по 785 ₽ превратились в 86 выданных кредитов при бюджете 330 000 ₽ за полгода, то есть одно одобрение стоило около 3 800 ₽. Рыночная смета на Директ в нише – от 70 000 ₽ в месяц вместе с ведением, рабочий уровень 110 000–300 000 ₽; клик обходится в 80–300 ₽, заявка – в 600–1 500 ₽, одобренный кредит – в 3 000–7 000 ₽.
Сколько стоит: тарифы коротко
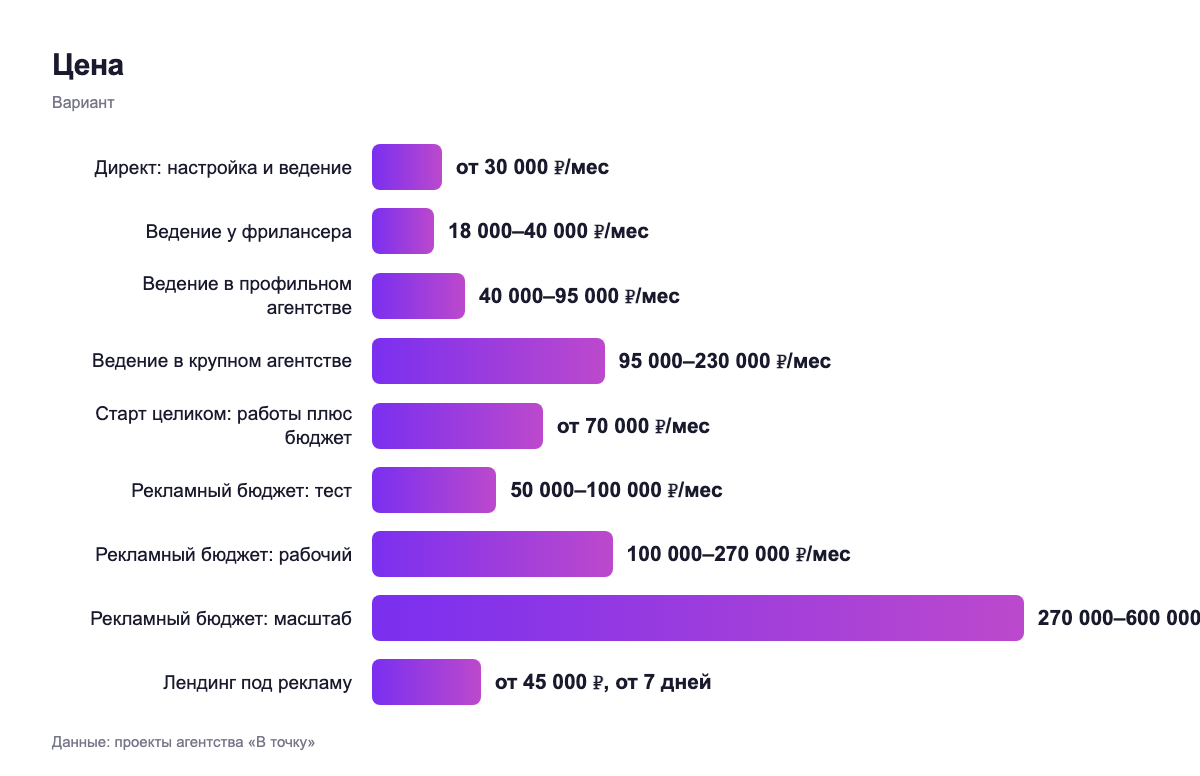
Слева работа подрядчика, ниже – деньги Яндекса. Это две разные строки сметы: рекламный бюджет уходит площадке целиком, вознаграждение за ведение – тем, кто собирает и правит кампании.
| Вариант | Цена | Кому подходит |
|---|---|---|
| Директ: настройка и ведение | от 30 000 ₽/мес | Есть сайт, заявки нужны на этой неделе |
| Ведение у фрилансера | 18 000–40 000 ₽/мес | Один город, поиск и квиз, минимальная смета |
| Ведение в профильном агентстве | 40 000–95 000 ₽/мес | Нужны модерация финансовой рекламы и учёт одобрений |
| Ведение в крупном агентстве | 95 000–230 000 ₽/мес | Несколько регионов, партнёрства, видео |
| Старт целиком: работы плюс бюджет | от 70 000 ₽/мес | Минимальный вход в канал |
| Рекламный бюджет: тест | 50 000–100 000 ₽/мес | Залоговые и крупные потребительские кредиты в своём регионе |
| Рекламный бюджет: рабочий | 100 000–270 000 ₽/мес | Кредиты бизнесу, рефинансирование, ипотека |
| Рекламный бюджет: масштаб | 270 000–600 000 ₽/мес | Вся страна с удалённым сопровождением |
| Лендинг под рекламу | от 45 000 ₽, от 7 дней | Нет посадочной страницы с квизом |
| Аудит действующих кампаний | от 8 000 ₽ разово | Реклама идёт, но заявки дорогие |
В ведение входят семантика, минус-слова, объявления, цели в Метрике, еженедельная оптимизация и отчёт по стоимости обращения. Отдельно оговаривайте обратную связь из CRM: без отметок «одобрено» и «выдано» кампании учатся приводить дешёвые заявки, а не выданные кредиты.
Из чего складывается бюджет
Сумма в кабинете – это всегда три множителя: цена клика, конверсия сайта в заявку и конкуренция в вашем регионе. Клик в нише стоит 80–300 ₽, и разброс объясняется не настройкой, а тем, за каким запросом вы идёте: «кредит под залог недвижимости» и «займ на карту» – разные аукционы и разные деньги. Для сравнения, медиана по всей категории «Юристы, финансы, B2B-услуги» в нашей таблице цены клика по 452 нишам – 110 ₽ за клик и 1 145 ₽ за заявку при конверсии сайта 6,6%.
Дальше арифметика простая. В расчёте на странице цен по нише бюджет 95 000 ₽ при клике 150 ₽ даёт 633 клика; страница с квизом переводит в заявку 19% из них – это 120 обращений по 792 ₽. Если одобрением заканчивается 22% заявок, одобрение выходит примерно в 3 600 ₽ – около 8% вознаграждения брокера со средним чеком 45 000 ₽.
Регион двигает всю связку сразу. В Москве и миллионниках выше и ставка в аукционе, и число брокеров на один запрос, зато и суммы кредитов больше; в небольшом городе клик дешевле, но спроса на залоговые и бизнес-кредиты может не набраться на полноценный тест. Поэтому смета считается не «в среднем по стране», а по конкретному городу и продукту – прикинуть порядок цифр можно в калькуляторе бюджета Директа.
Поиск, РСЯ и ретаргетинг
Основа канала – поиск, потому что за брокером не приходят по интересам: человек попадает в ситуацию (отказали, нужны деньги под залог, кассовый разрыв) и ищет решение сегодня. Типичное распределение бюджета 130 000 ₽ выглядит так: 45 000 ₽ на поиск по запросам вроде «помощь в получении кредита под залог», 30 000 ₽ на кредиты бизнесу, 20 000 ₽ на рефинансирование, 29 000 ₽ на ведение и оптимизацию, 6 000 ₽ на аналитику. Три продукта – это три кампании и три посадочные, потому что заёмщик с плохой историей и директор за оборотным кредитом ищут разные слова и верят разным аргументам.
РСЯ в финансах даёт дешёвый клик и много лишнего: сети хорошо работают на возврат, а не на первый контакт. Ретаргетинг здесь окупается лучше всего на тех, кто начал квиз и бросил его на вопросе о доходе – этот человек уже признался себе, что проблема есть, и его стоит догнать напоминанием об оплате после одобрения. Отдельной цены заявки у сетей просить не надо: они снижают стоимость обращения по всей связке, а не живут сами по себе.
Минус-слова в этой нише – не разовая настройка, а еженедельная работа первых двух месяцев. Бюджет утекает не в плохие объявления, а в хорошие слова с чужим намерением: «займ на карту», «микрозайм», «кредитный калькулятор», «ставки банков», «вакансия», «кредитный брокер обучение». Про остальные каналы – Карты, Авито, Телеграм, поиск без рекламы – есть отдельный разбор в гайде по продвижению кредитного брокера.
Цена заявки по нашим кейсам
Все цифры ниже – факт из разборов «В точку», каждая ссылка ведёт на страницу с воронкой. Смотреть стоит не на среднее, а на строку, ближайшую к вашему продукту: чем крупнее сумма и чем ближе клиент к бизнесу, тем дороже обращение и тем меньше их в принципе.
| Проект | Бюджет | Заявок | Цена заявки | Чем закончилось |
|---|---|---|---|---|
| Кредитный брокер | 330 000 ₽ за 6 мес | 387 | 785 ₽ | 86 одобренных кредитов, ROMI 723% |
| Банкротство физлиц | 450 000 ₽ | 412 | 1 125 ₽ | 127 клиентов |
| Бизнес-брокер | 420 000 ₽ | 235 | 1 750 ₽ | 12 клиентов |
| Ипотечный брокер | – | 287 за 6 мес | 1 789 ₽ | 89 одобренных ипотек |
| Кредитование бизнеса | 720 000 ₽ за 6 мес | 342 | 2 100 ₽ | 58 клиентов, выручка 9 720 000 ₽ |
| Лизинг автомобилей | 480 000 ₽ | 387 | – | 68 договоров |
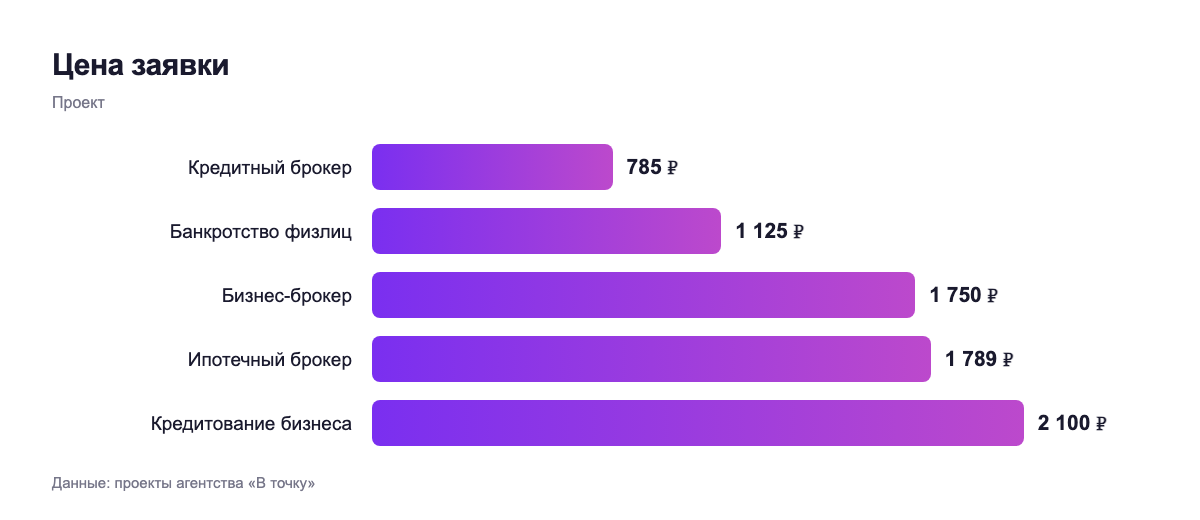
Дорогая заявка при этом не значит плохая. В кредитовании бизнеса обращение стоило 2 100 ₽ – почти втрое дороже, чем у кредитного брокера, – и всё равно 720 000 ₽ вложений вернулись выручкой 9 720 000 ₽. Решает не цена лида, а вознаграждение за сделку и доля одобрений, и без этих двух чисел спорить о стоимости заявки бессмысленно.
От чего цена заявки растёт и как её снижают
Вверх её тянут четыре вещи: поток клиентов, которым уже отказали банки и мало кто поможет; усиленная модерация финансовой рекламы; общее недоверие к брокерам после историй с предоплатами; мелкие займы в трафике, которые не окупают ни клик, ни время менеджера. Вниз – квиз с вопросами о доходе, сумме и кредитной истории, упор на залоговые и бизнес-кредиты с высоким вознаграждением, честная оплата после одобрения и партнёрские каналы с риелторами и автосалонами.
Самые конверсионные объявления в нише обещают невозможное – одобрение всем, без справок и проверок. Они действительно собирают много заявок, только приходят по ним люди с просрочками, которым не поможет ни один брокер, и цена одобрения взлетает при формально дешёвом лиде. Квиз снижает количество обращений и поднимает их качество: заявок становится меньше, а выданных кредитов – больше.
Важно: тест дешевле 50 000 ₽ в месяц даёт не экономию, а случайные цифры – решений в нише принимается мало, и статистика не набирается. Первые заявки приходят на третий-седьмой день после запуска, а судить о канале честно можно через четыре-шесть недель, когда видно не только обращения, но и первые одобрения.
Что требует закон и модерация
Сама посредническая услуга не лицензируется: брокер подбирает банк и готовит документы. Но если вы выдаёте деньги сами, нужен статус микрофинансовой организации и запись в реестре Банка России – при модерации эти документы спрашивают, а без них объявления снимают. В объявлении обязано быть названо лицо, которое оказывает услугу – ИП или ООО, а не просто «Кредитный центр».
Реклама финансовых услуг живёт по статье 28 закона «О рекламе»: назвали хотя бы одно условие кредита – ставку, сумму, срок – раскрывайте все условия, влияющие на полную стоимость. Формулировки «гарантированное одобрение», «кредит без отказа», «одобрим с любой историей» снимают как недостоверное обещание. Пометка о противопоказаниях здесь не нужна, это требование к медицине; ваш обязательный дисклеймер другой – про полную стоимость и про то, что решение принимает банк.
Важно: любое интернет-размещение маркируется через оператора рекламных данных, с токеном и отчётностью в ЕРИР. Штрафует ФАС, и платит рекламодатель, а не площадка.
Кейсы продвижения кредитного брокера
Разборы из финансовых ниш – ищите ближайшее к своему продукту:
- Кредитный брокер, контекстная реклама – 387 заявок по 785 ₽ и 86 одобренных кредитов за полгода
- Ипотечный брокер, реклама – 287 заявок по 1 789 ₽ и 89 одобренных ипотек
- Кредитование бизнеса – 342 заявки по 2 100 ₽ при бюджете 720 000 ₽
- Банкротство физлиц – 412 заявок по 1 125 ₽ и 127 клиентов
- Бизнес-брокер – 235 заявок по 1 750 ₽ при бюджете 420 000 ₽
- Лизинг автомобилей – 387 заявок и 68 заключённых договоров
Где заказать
Честный список, у кого берут такую задачу. Сравнивайте по смете на ваш город и по тому, готов ли подрядчик считать одобрения, а не только обращения.
- «В точку» – агентство полного цикла, контекстная реклама с расчётом до одобренного кредита
- Ingate – крупное рекламное агентство, работает с федеральными банками и страховыми брендами
- Kokoc Group – холдинг с сильной поисковой экспертизой, подходит сайтам с десятками программ
- Demis Group – типовые пакеты по контексту и поиску, вариант при ограниченном бюджете
- Ashmanov & Partners – аналитика и продвижение для компаний с офисами в нескольких регионах
- eLama – сервис для самостоятельного ведения кампаний, если рекламу держите внутри
Как читать рейтинги и списки подрядчиков, разбирали на странице рейтингов компаний.
Вопросы и ответы
Сколько стоит реклама кредитного брокера в Яндекс Директе в месяц?
Минимальный вход целиком – от 70 000 ₽ в месяц, рабочий уровень – 110 000–300 000 ₽. Внутри этой суммы работы подрядчика стоят 18 000–40 000 ₽ у фрилансера, 40 000–95 000 ₽ в профильном агентстве и 95 000–230 000 ₽ в крупном; остальное – рекламный бюджет, который уходит Яндексу.
Сколько стоит заявка и сколько – одобренный кредит?
По нише заявка обходится в 600–1 500 ₽, одобренный кредит – в 3 000–7 000 ₽. В нашем проекте обращение стоило 785 ₽, а 387 заявок дали 86 одобрений, то есть одобрение вышло около 3 800 ₽. В соседних сегментах дороже: кредитование бизнеса – 2 100 ₽ за заявку, ипотечный брокер – 1 789 ₽.
Какой бюджет нужен на тест и сколько он длится?
На тест закладывайте 50 000–100 000 ₽ в месяц по залоговым и крупным потребительским кредитам в своём регионе. Первые обращения приходят на третий-седьмой день, но выводы делают через четыре-шесть недель: до этого нет данных ни по доле одобрений, ни по качеству заявок. Меньший бюджет тестировать не мешает, просто полученные цифры будут случайными.
Какие запросы приводят заёмщиков?
Работают ситуации, а не продукты: «помощь в получении кредита под залог», «кредит для бизнеса через брокера», «рефинансирование с плохой историей». Общие слова вроде «взять кредит» уводят к банкам с несравнимыми бюджетами. В минус-слова сразу уходят «займ на карту», «микрозайм», «калькулятор», «ставки банков» и «вакансия».
Что снимут на модерации?
Гарантии одобрения в любом виде, обещания «без проверок и справок», а также привлекательную ставку без остальных условий, влияющих на полную стоимость кредита. Ещё потребуют название лица, оказывающего услугу, а если вы выдаёте деньги сами – документы и запись в реестре Банка России. Плюс маркировка: токен и отчётность в ЕРИР по каждому размещению.
Зачем нужен квиз, если он снижает число заявок?
Он проверяет доход, кредитную историю и сумму до звонка и отсекает обращения, которые не одобрит ни один банк. Лидов становится меньше, но доля одобрений растёт, а именно она определяет реальную цену сделки. Заодно квиз даёт менеджеру повод перезвонить с конкретикой, а не с общим «расскажите вашу ситуацию».
Много ли людей вообще ищут рекламу для брокера?
Запрос «реклама кредитного брокера» набирает 21 запрос в месяц по Вордстату, а вопрос «сколько стоит реклама кредитного брокера в Яндекс Директе» – ноль. Это нормально: так ищут подрядчика, а не услугу, и размером рынка эти числа не являются. Спрос вашего бизнеса живёт в запросах заёмщиков, и именно их объём имеет смысл считать перед запуском.
Если нужен расчёт под ваш регион и продукт – со стоимостью заявки, прогнозом по одобрениям и границей, за которой бюджет перестаёт окупаться, – это к контекстной рекламе.
Бесплатный разбор рекламы кредитного брокера
Посмотрим ваш рекламный кабинет и посадочную страницу, послушаем пару записей разговоров с заявками и найдём места, где уходит бюджет. Вы получите короткий список конкретных правок с приоритетом - что чинить первым, что потом, и на что вообще не тратить деньги; без обязательств и без договора.
Оставить заявку